
Es ist eine Regel, auf die Kommunen und andere Institutionen gerne verzichtet hätten. Sie müssen, so sieht es der Paragraph 2b im Umsatzsteuergesetz vor, künftig häufig Mehrwertsteuer verlangen. Die Regel gilt zwar schon seit Jahren, wegen der komplizierten Rechtsfolgen wurde die Pflicht, diesen Paragrafen anzuwenden, aber immer wieder hinausgeschoben. Doch ab Januar 2027 gibt es kein Entrinnen mehr. Was bedeutet das konkret? Hier die wichtigsten Fragen und Antworten:
Worum geht es?
Bereits 2015 hat der Bund eine Reform der Umsatzsteuer, die umgangssprachlich meist Mehrwertsteuer genannt wird, für „juristische Personen des öffentlichen Rechts“ beschlossen. Das sind Städte und Gemeinden, aber auch Kirchen und Kammern. Das neue Recht sagt: Grundsätzlich müssen solche Institutionen Umsatzsteuer abführen, außer es handelt sich um hoheitliche oder gemeinnützige Aufgaben. Beispiel: Wer einen neuen Pass beantragt, muss auf die anfallenden Gebühren auch künftig keine Steuer zahlen. Wenn eine Stadt aber eine Radwanderkarte verkauft, fällt ab 2027 immer die Steuer an.
Warum die Neuregelung?
Der Hintergrund, so erläutert es Thomas Küffner, Steuerrechtsprofessor an der Technischen Hochschule Deggendorf, sei die EU‑Mehrwertsteuerrichtlinie. Es gehe dabei um den Schutz des Wettbewerbs: „Wenn eine Kommune Leistungen anbietet, die auch ein Gewerbetreibender anbieten könnte, muss sie Umsatzsteuer zahlen.“ Um gegenüber dem Privaten nicht bessergestellt zu sein. Das gilt in vielen Bereichen schon jetzt. So kommt auf den Eintrittspreis für öffentliche Schwimmbäder die Mehrwertsteuer obendrauf – genauso wie bei privaten Schwimmbädern.
Was könnte teurer werden?
Zusätzliche Kosten dürften etwa auf Autofahrer beim Parken zukommen. Wobei das Prozedere ziemlich kompliziert ist: Parkgebühren am Rande von Straßen sind in der Regel von der Steuer ausgenommen, während die Nutzung größerer Parkplätze oder Parkhäuser steuerpflichtig ist. Bundesweit haben einige Kommunen die Parkgebühren unter Hinweis auf die Neuregelung auch schon erhöht.
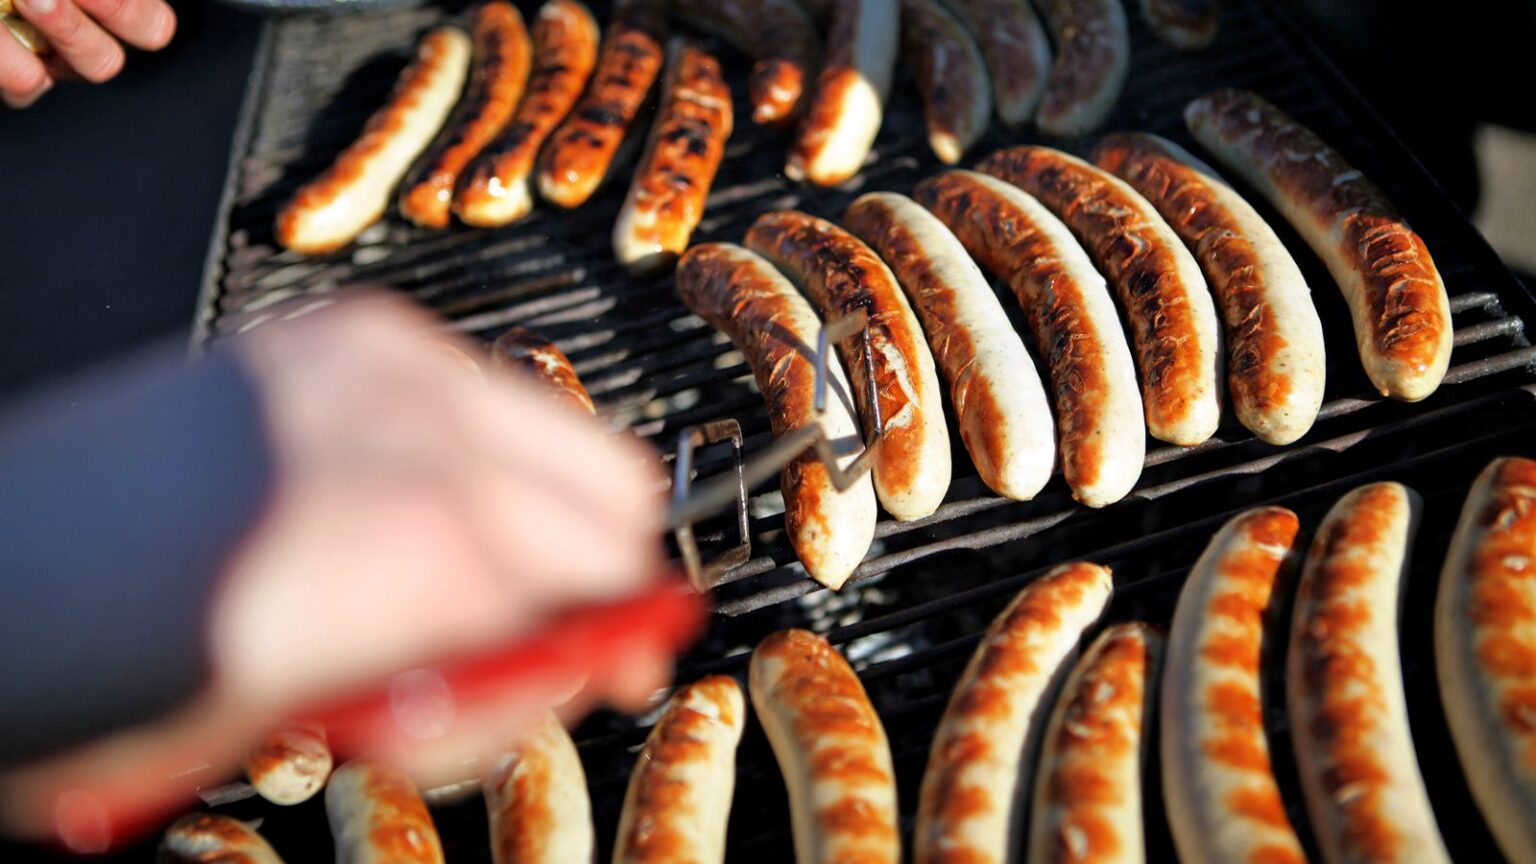
Wenn Städte und Gemeinden eigene Veranstaltungen durchführen, müssen sie ab 2027 beim Verkauf von Getränken und Lebensmitteln Mehrwertsteuer verlangen. Das heißt: Das Bier, das beim Tag der offenen Tür ausgeschenkt wird, oder die Grillwürstl, die beim gemeindlichen Sommerfest verkauft werden, könnten teurer werden. Die Neuregelung hat daher bereits den Spitznamen „Bratwurststeuer“ bekommen.
Vermietungen sind zwar grundsätzlich umsatzsteuerbefreit, doch oft sind mit Vermietungen auch Dienstleistungen verbunden. Das kann dazu führen, dass die Vermietung von Sporthallen an Vereine teurer wird, weil damit auch Energiekosten und Hausmeistertätigkeiten abgegolten werden. Aus der Landeshauptstadt München heißt es allerdings, die bereits beschlossenen höheren Nutzungsentgelte für städtische Sportanlagen hingen mit der Haushaltskonsolidierung zusammen – also nicht mit der neuen Umsatzsteuerregel.
Was ist nicht betroffen?
Für einen Großteil der kommunalen Angebote ändere sich jedoch nichts, betont der Münchner Stadtkämmerer Christoph Frey: Vom Pass- und Ausweiswesen über die Abwasserentsorgung bis hin zur Reinigung öffentlicher Straßen. Außerdem gilt: Immer dann, wenn auch private Anbieter keine Mehrwertsteuer zahlen müssen, entfällt diese Pflicht auch für Kommunen. Ein Beispiel sind die Kostenbeiträge bei Bildungsangeboten wie Volkshochschulen oder Kitas.
Für Kirchen gilt: Sofern es sich um ausdrücklich religiöse Angebote handelt, wie Gemeindefreizeiten oder Exerzitien, bleiben sie steuerfrei. Eine weitere Ausnahme ist möglich, wenn die Umsätze relativ gering sind. Wenn eine Kirchengemeinde einmal im Jahr ein Sommerfest veranstaltet, mit Verkauf von Getränken und Lebensmitteln sowie einer Tombola, würden zwar grundsätzlich Steuern anfallen – außer, der Umsatz bleibt im Jahr unter 25.000 Euro.
Muss es so kompliziert sein?
Wenn man es sehr genau nimmt, könnte selbst der Kuchenverkauf von Elternbeiräten kommunaler Schulen unter die Regel fallen. Aber unabhängig davon, dass es sich steuerlich um Bagatellfälle handelt, hat sich die Auffassung durchgesetzt: Solange ein solcher Kuchenverkauf im Rahmen interner Schulveranstaltungen stattfindet, muss keine Steuer verlangt werden. Wer ganz sicher gehen will, stellt eine Spendenbox anstelle der Kasse auf.
Fazit
Gerade für die Kommunen ist die Neuregelung mit einem großen Aufwand verbunden: Sie müssen prüfen, welche Aufgaben in den hoheitlichen Bereich und welche in den (größer werdenden) Wettbewerbsbereich fallen. Für die meisten Bürger wird sich aber wenig ändern, selbst wenn die „Bratwurststeuer“ in einzelnen Fällen verantwortlich für höhere Kosten sein kann.