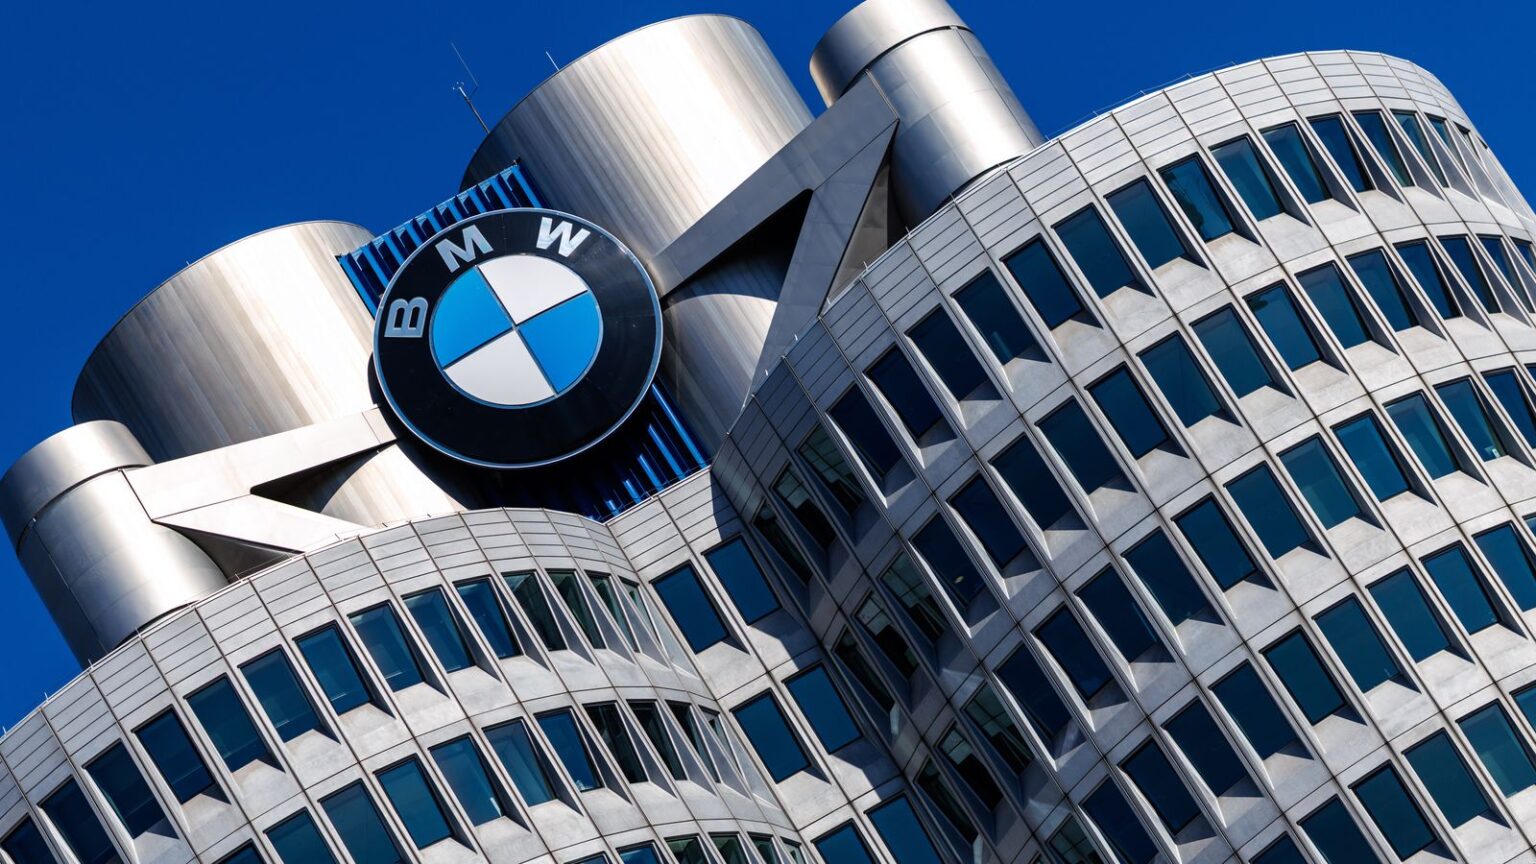

Knapp 380.000 Euro – so viel hat BMW einem 51-jährigen Mitarbeiter angeboten, damit er das Unternehmen freiwillig verlässt, wie aus unternehmensnahen Kreisen zu hören ist. Seit 31 Jahren arbeitet der Mann für den Autobauer und verdient mittlerweile zwischen 60.000 und 70.000 Euro im Jahr. Die angebotene Summe klingt auf den ersten Blick nicht schlecht.
Bei seinen Kolleginnen und Kollegen ist das Interesse an solchen Angeboten offensichtlich groß – sehr groß: Tausende BMW-Beschäftigte haben sich für das Abfindungsprogramm gemeldet, es wurde mittlerweile gestoppt – vorerst, wie es heißt. Bis Mitte November soll feststehen, wer tatsächlich einen Aufhebungsvertrag bekommt.
Massiver Stellenabbau in der Industrie
Auch andere Autohersteller bauen Stellen sozialverträglich ab, also mit Vorruhestandsregelungen oder mit Abfindungen, darunter die Konkurrenz aus Stuttgart und Wolfsburg. Mercedes-Benz hat allein im ersten Halbjahr 2026 rund 1,1 Milliarden Euro für Abfindungen ausgegeben, Volkswagen führt ein vergleichbares Programm fort.
Für Unternehmen können sich solche Einmalzahlungen lohnen, weil sie damit langfristig Personalkosten senken. Für Beschäftigte stellt sich die Frage: Wann rechnet sich der Abschied tatsächlich?
Was sollten Beschäftigte bei einer Abfindung bedenken?
Eine hohe Abfindung klingt verlockend, bedeutet aber nicht automatisch einen echten finanziellen Vorteil. Entscheidend ist nicht allein die Höhe der Abfindung, sondern auch die individuelle Situation. Wer bereits eine neue, ähnlich gut bezahlte Stelle in Aussicht hat, kann von einer Abfindung profitieren. Wer dagegen längere Zeit arbeitslos bleibt oder vorzeitig in den Ruhestand gehen möchte, muss möglicherweise mehrere Jahre überbrücken.
Hinzu kommen entgangene Sonderzahlungen, möglicherweise geringere Rentenansprüche, Nachteile beim Arbeitslosengeld und zusätzliche Kosten für die Krankenversicherung. Vor der Unterschrift sollte man sich die finanziellen Folgen daher durchrechnen lassen.
Wie viel bleibt von einer Abfindung übrig?
Die Steuerberaterkammer München erklärt auf Anfrage von BR24, Abfindungen seien grundsätzlich voll steuerpflichtig. Sozialversicherungsbeiträge, also Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung fallen auf eine echte Abfindung für den Verlust des Arbeitsplatzes aber grundsätzlich keine an.
Wie viel am Ende tatsächlich übrig bleibe, hänge stark von der persönlichen Situation ab. Ob jemand verheiratet sei, Kinder habe, Kirchensteuer zahle oder es weitere Einkünfte oder steuerlich absetzbare Ausgaben gebe: All diese Faktoren beeinflussten die Steuerbelastung.
Wie lässt sich bei einer Abfindung Steuern sparen?
Wer eine Abfindung erhalte, könne mit der richtigen steuerlichen Gestaltung häufig mehrere Tausend Euro Steuern sparen, so die Steuerberaterkammer. Eine besonders wichtige Rolle spiele dabei die sogenannte Fünftelregelung. Vereinfacht gesagt rechne das Finanzamt zunächst so, als würde nur ein Fünftel der Abfindung zum übrigen Jahreseinkommen hinzukommen. Die dadurch entstehende zusätzliche Steuer werde anschließend mit fünf multipliziert. Allerdings müssten bestimmte Voraussetzungen erfüllt sein. Die Abfindung müsse insbesondere eine Entschädigung für den Verlust des Arbeitsplatzes darstellen.
Der Zeitpunkt der Auszahlung sei einer der wichtigsten Hebel, um bei einer Abfindung Steuern zu sparen. Wer 80.000 Euro Jahresbrutto verdiene und im selben Jahr zusätzlich 200.000 Euro Abfindung erhalte, komme in der Modellrechnung der Kammer auf rund 101.000 Euro Einkommensteuer. Werde die Abfindung dagegen erst im Januar des Folgejahres ausgezahlt und würden in diesem Jahr keine weiteren Einkünfte erzielt, reduziere sich die gesamte Einkommensteuerbelastung über beide Jahre auf rund 49.500 Euro. Das wäre eine Steuerersparnis von mehr als 50.000 Euro.
Steuerliche Vergünstigungen wie die sogenannte Fünftelregelung würden seit 2025 erst im Rahmen der Einkommensteuererklärung berücksichtigt. Eine mögliche Steuererstattung erfolge dann erst später durch das Finanzamt.
Welche finanziellen Nachteile kann ein Aufhebungsvertrag haben?
Wer einen Aufhebungsvertrag unterschreibt und anschließend arbeitslos wird, riskiert beim Arbeitslosengeld eine Sperrzeit von mehreren Wochen. Zudem kann sich die Anspruchsdauer verkürzen. Eine Sperrzeit lässt sich unter bestimmten Voraussetzungen vermeiden, etwa wenn ohnehin eine rechtmäßige Arbeitgeberkündigung zum selben Zeitpunkt gedroht hätte und weitere Bedingungen erfüllt sind. Endet das Arbeitsverhältnis vor Ablauf der maßgeblichen Kündigungsfrist, kann der Anspruch auf Arbeitslosengeld außerdem vorübergehend ruhen.
Je nach Versicherungsstatus können zusätzliche Kosten für die Krankenversicherung entstehen. Auch die spätere Rente kann geringer ausfallen, wenn durch das frühere Ausscheiden weitere Rentenbeiträge oder betriebliche Versorgungsansprüche entfallen.
All diese Fragen hat sich auch der 51-jährige BMW-Mitarbeiter gestellt – und sich dann entschlossen, das Angebot nicht anzunehmen. Die Abzüge seien ihm zu hoch. Zudem sei es bis zur Rente noch weit.